期权 Level 3 交易
机器翻译译自英文(docs.alpaca.markets)本页 84 段已全部译完
🎉 多腿期权交易现已可用于实盘交易!
什么是多腿订单?
多腿 (MLeg) 订单是一个单一的、组合的订单,包含同一标的证券的多个期权合约——看涨期权、看跌期权,甚至股票。通过将所有腿捆绑在一起,交易作为单一单元执行,每个腿都有自己的行权价、到期日或头寸类型(多头或空头)。当交易者需要设置具有多个变动部分的复杂策略时,通常会使用 MLeg 订单。一个常见的例子是看涨价差,交易者在一个行权价买入看涨期权,同时以更高的行权价卖出另一个看涨期权,两者均针对同一标的资产。
为什么多腿订单有用?
MLeg 订单特别有用,因为它们允许交易者在一个简化的流程中执行复杂的期权或股票组合,避免分别下达每笔交易的延迟或滑点风险。通过一次处理多个腿,交易者可以更好地控制目标价格,减少部分成交可能扭曲预期策略的机会,并简化交易管理。最小化交易成本的潜力——无论是通过更窄的价差、合并佣金还是高效的保证金使用——也增加了它们的吸引力。
交易者预计某只股票将保持在狭窄的价格区间内。
他们设置了一个铁鹰,涉及四个腿:
- 买入一个价外 (OTM) 看涨期权。
- 以更近的行权价卖出一个看涨期权。
- 买入一个价外看跌期权。
- 卖出另一个看跌期权。
将这四条腿作为单个 MLeg 订单下达,可确保它们一起成交或全部不成交。
这降低了部分成交的风险,否则可能使交易者面临不必要的市场风险或不平衡的头寸。
如何提交多腿订单?
要提交多腿 (MLeg) 订单,将你的“order_class”设置为“mleg”,并在“legs”数组中列出策略的每个组成部分,指定合约代码、方向(买入或卖出)、比例数量和头寸意图(例如 buy_to_open)等详细信息。将任何其他参数(限价、订单有效期等)作为订单设置的一部分包含在内。下面是一个 cURL 示例,展示了如何向 Alpaca API 发送 POST 请求,传入必要的标头和 JSON 负载:
curl --request POST \
     --url $APIDOMAIN/v2/orders \
     --header 'accept: application/json' \
     --header 'content-type: application/json' \
     --header "Apca-Api-Key-Id: $APIKEY" \
     --header "Apca-Api-Secret-Key: $SECRET" \
     --data '
{
  "order_class": "mleg",
  "qty": "1",
  "type": "limit",
  "limit_price": "0.6",
  "time_in_force": "day",
  "legs": [
    {"symbol": "AAPL250117P00200000", "ratio_qty": "1", "side": "buy", "position_intent": "buy_to_open"},
    {"symbol": "AAPL250117C00250000", "ratio_qty": "1", "side": "buy", "position_intent": "buy_to_open"}
  ]
}' | jq -r
一些示例
看涨期权多头价差
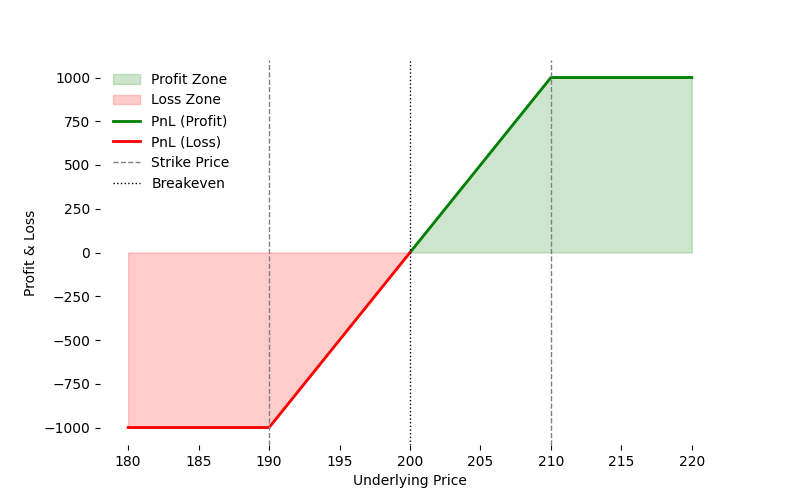
在同一标的上买入较低行权价 (190) 的看涨期权并卖出较高行权价 (210) 的看涨期权:
curl --request POST \
     --url $APIDOMAIN/v2/orders \
     --header 'accept: application/json' \
     --header 'content-type: application/json' \
     --header "Apca-Api-Key-Id: $APIKEY" \
     --header "Apca-Api-Secret-Key: $SECRET" \
     --data '
{
  "order_class": "mleg",
  "qty": "1",
  "type": "limit",
  "limit_price": "1.00",
  "time_in_force": "day",
  "legs": [
    {
      "symbol": "AAPL250117C00190000",
      "ratio_qty": "1",
      "side": "buy",
      "position_intent": "buy_to_open"
    },
    {
      "symbol": "AAPL250117C00210000",
      "ratio_qty": "1",
      "side": "sell",
      "position_intent": "sell_to_open"
    }
  ]
}' | jq -r
看跌期权多头价差
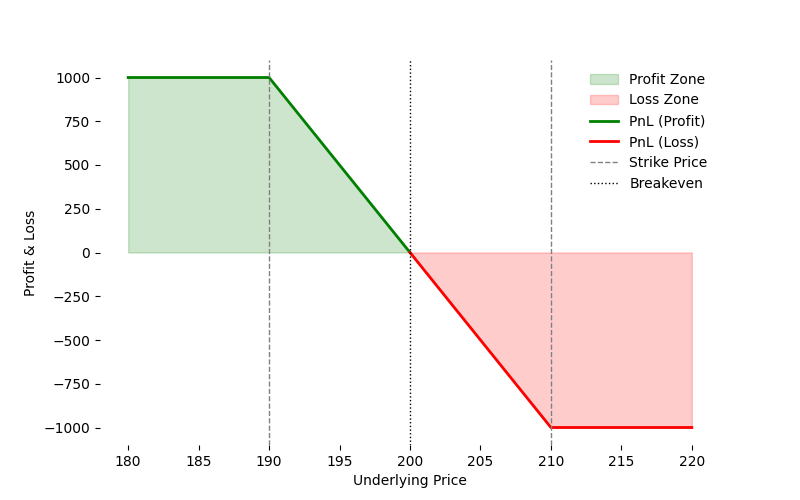
在同一标的上买入较高行权价 (210) 的看跌期权并卖出较低行权价 (190) 的看跌期权:
curl --request POST \
     --url $APIDOMAIN/v2/orders \
     --header 'accept: application/json' \
     --header 'content-type: application/json' \
     --header "Apca-Api-Key-Id: $APIKEY" \
     --header "Apca-Api-Secret-Key: $SECRET" \
     --data '
{
  "order_class": "mleg",
  "qty": "1",
  "type": "limit",
  "limit_price": "1.25",
  "time_in_force": "day",
  "legs": [
    {
      "symbol": "AAPL250117P00210000",
      "ratio_qty": "1",
      "side": "buy",
      "position_intent": "buy_to_open"
    },
    {
      "symbol": "AAPL250117P00190000",
      "ratio_qty": "1",
      "side": "sell",
      "position_intent": "sell_to_open"
    }
  ]
}' | jq -r
铁鹰
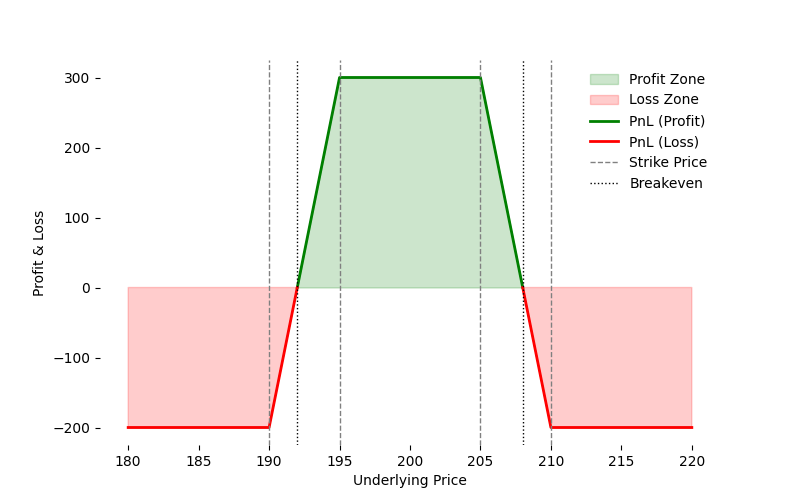
组合两个价差(一个看跌价差和一个看涨价差)以押注有限的价格变动:
curl --request POST \
     --url $APIDOMAIN/v2/orders \
     --header 'accept: application/json' \
     --header 'content-type: application/json' \
     --header "Apca-Api-Key-Id: $APIKEY" \
     --header "Apca-Api-Secret-Key: $SECRET" \
     --data '
{
  "order_class": "mleg",
  "qty": "1",
  "type": "limit",
  "limit_price": "1.80",
  "time_in_force": "day",
  "legs": [
    {
      "symbol": "AAPL250117P00190000",
      "ratio_qty": "1",
      "side": "buy",
      "position_intent": "buy_to_open"
    },
    {
      "symbol": "AAPL250117P00195000",
      "ratio_qty": "1",
      "side": "sell",
      "position_intent": "sell_to_open"
    },
    {
      "symbol": "AAPL250117C00205000",
      "ratio_qty": "1",
      "side": "sell",
      "position_intent": "sell_to_open"
    },
    {
      "symbol": "AAPL250117C00210000",
      "ratio_qty": "1",
      "side": "buy",
      "position_intent": "buy_to_open"
    }
  ]
}' | jq -r
了解 铁鹰和铁蝴蝶之间的区别。
滚动看涨价差(行权价)
在单笔交易中平仓现有的空头看涨价差并在不同行权价开立新的价差:
curl --request POST \
     --url $APIDOMAIN/v2/orders \
     --header 'accept: application/json' \
     --header 'content-type: application/json' \
     --header "Apca-Api-Key-Id: $APIKEY" \
     --header "Apca-Api-Secret-Key: $SECRET" \
     --data '
{
  "order_class": "mleg",
  "qty": "1",
  "type": "limit",
  "limit_price": "2.05",
  "time_in_force": "day",
  "legs": [
    {
      "symbol": "AAPL250117C00200000",
      "ratio_qty": "1",
      "side": "buy",
      "position_intent": "buy_to_close"
    },
    {
      "symbol": "AAPL250117C00205000",
      "ratio_qty": "1",
      "side": "sell",
      "position_intent": "sell_to_close"
    },
    {
      "symbol": "AAPL250117C00210000",
      "ratio_qty": "1",
      "side": "sell",
      "position_intent": "sell_to_open"
    },
    {
      "symbol": "AAPL250117C00215000",
      "ratio_qty": "1",
      "side": "buy",
      "position_intent": "buy_to_open"
    }
  ]
}' | jq -r
滚动看涨价差(到期日)
下面是一个在单个多腿 (MLeg) 订单中将空头看涨价差从一个到期日滚动到另一个到期日的示例。前两个腿(合约代码以 250117 结尾)被平仓(buy_to_close 和 sell_to_close),新头寸在较晚日期的行权价(250224)开立:
curl --request POST \
     --url $APIDOMAIN/v2/orders \
     --header 'accept: application/json' \
     --header 'content-type: application/json' \
     --header "Apca-Api-Key-Id: $APIKEY" \
     --header "Apca-Api-Secret-Key: $SECRET" \
     --data '
{
  "order_class": "mleg",
  "qty": "1",
  "type": "limit",
  "limit_price": "2.05",
  "time_in_force": "day",
  "legs": [
    {
      "symbol": "AAPL250117C00200000",
      "ratio_qty": "1",
      "side": "buy",
      "position_intent": "buy_to_close"
    },
    {
      "symbol": "AAPL250117C00205000",
      "ratio_qty": "1",
      "side": "sell",
      "position_intent": "sell_to_close"
    },
    {
      "symbol": "AAPL250124C00200000",
      "ratio_qty": "1",
      "side": "sell",
      "position_intent": "sell_to_open"
    },
    {
      "symbol": "AAPL250124C00205000",
      "ratio_qty": "1",
      "side": "buy",
      "position_intent": "buy_to_open"
    }
  ]
}' | jq -r
一些更深入的解释
我们如何计算维持保证金要求?
-
忽略权利金
计算维持保证金时,不要考虑支付或收到的权利金。相反,关注内在(行权)收益。 -
建模每个期权的收益
每个期权由基于标的资产价格 (p) 的分段线性收益函数 (PnL) 表示。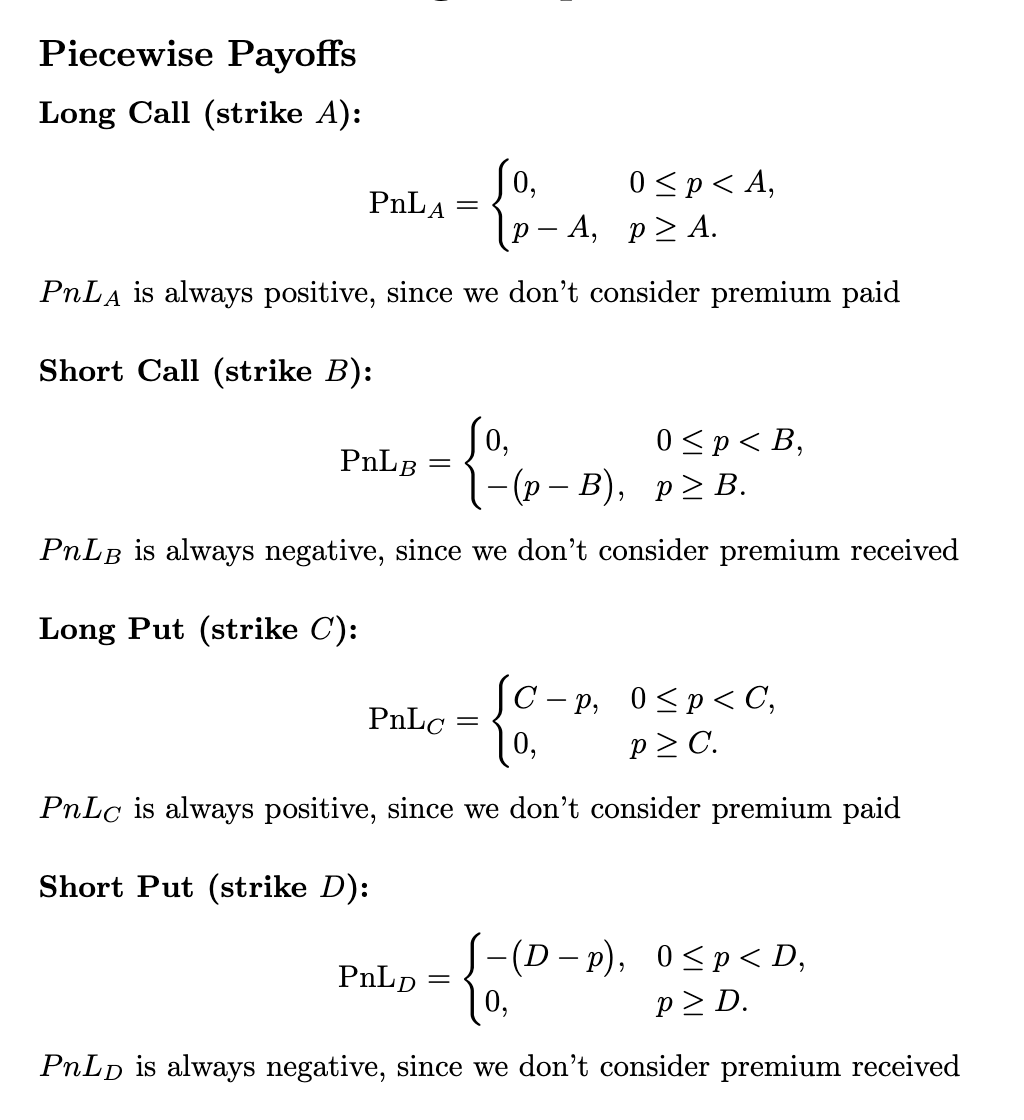
-
组合头寸
要确定总收益,对所有未平仓头寸的分段函数求和: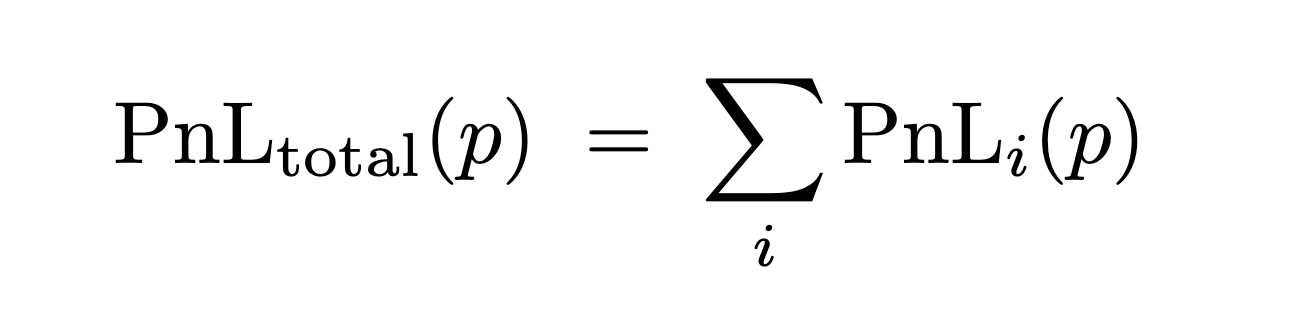
-
找到理论最大损失
维持保证金基于投资组合的最坏情况: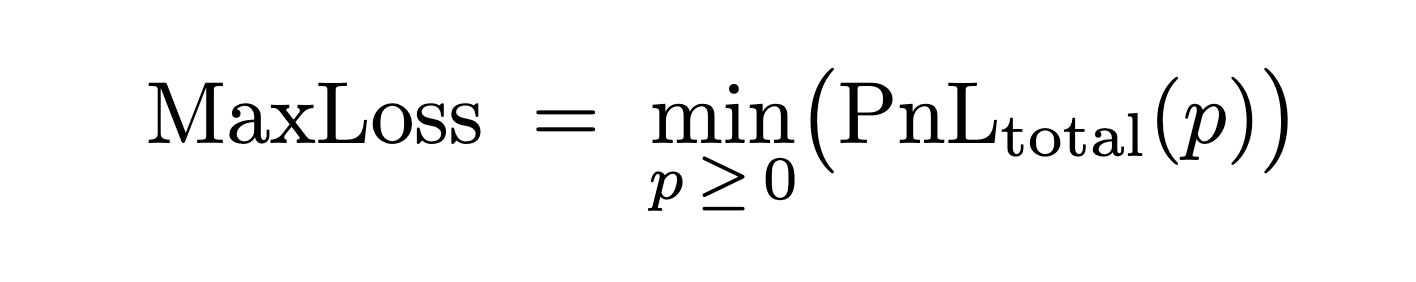
换句话说,你确定产生最低(最负)净收益的标的资产价格 p。这个最低点的绝对值就是保证金要求。
- 不同到期日
对于具有多个到期日的期权头寸,分别对每个到期日计算此理论最大损失方法,然后使用所有到期日中最大的结果要求。
让我们看一个示例,以理解为什么这种计算维持保证金的方式对客户有利。
假设客户有以下头寸
- AAPL 的看涨期权多头,行权价 = 100
- AAPL 的看涨期权空头,行权价 = 110
- AAPL 的看涨期权多头,行权价 = 200
- AAPL 的看涨期权空头,行权价 = 190
使用传统的维持保证金计算方法,我们将形成 2 个价差
价差 1(看涨期权信用价差):
- AAPL 的看涨期权多头,行权价 = 200
- AAPL 的看涨期权空头,行权价 = 190
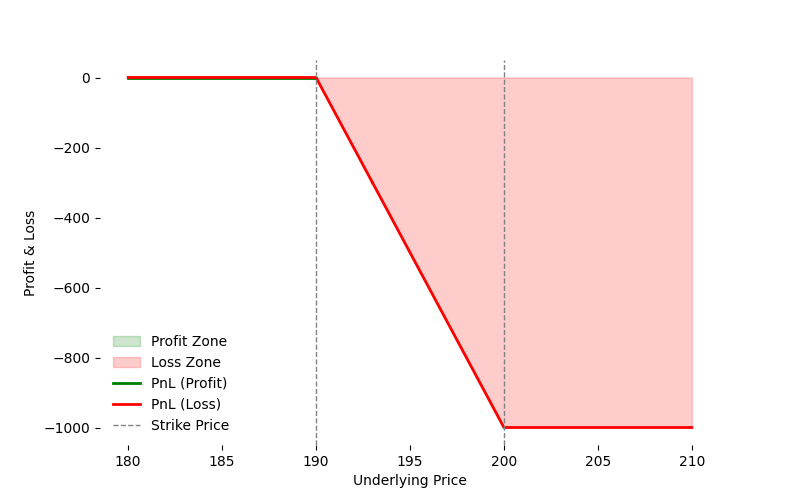
维持保证金 = 1000,因为行权价差为 10,期权乘数为 100,所以 maintenance_margin = strike_price_diff * multiplier
价差 2(看涨期权借记价差):
- AAPL 的看涨期权多头,行权价 = 100
- AAPL 的看涨期权空头,行权价 = 110
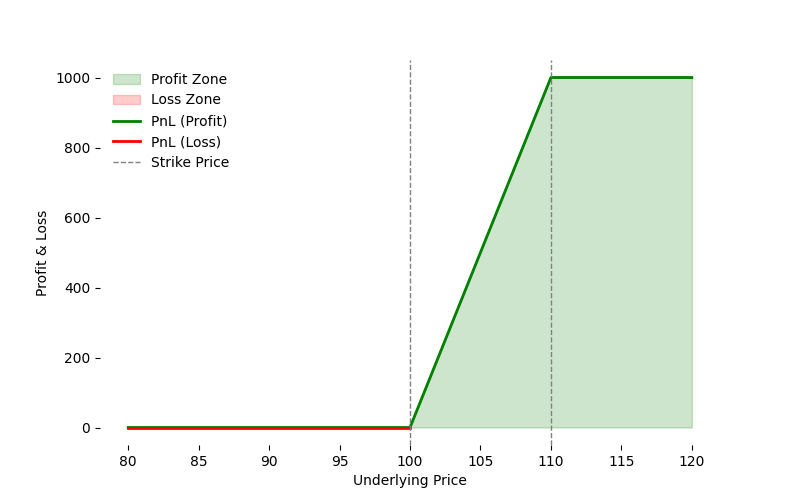
维持保证金 = 0,因为行权价差为 10,但多头行权价高于空头行权价。
因此总维持保证金(传统) = 1000 + 0 = $1000
通用价差规则计算
当组合所有四个头寸并评估理论最大组合损失时,收益分析显示一个价差的损失抵消另一个价差的收益或损失,导致净理论最大损失为零。因此:
- 总维持保证金(通用价差) = $0
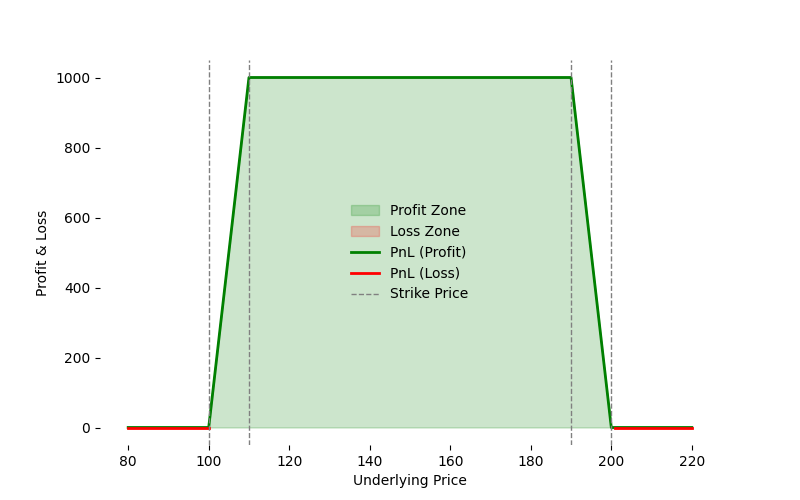
这种“通用价差规则”或分段收益方法在将这些头寸一起考虑时更好地反映了真实风险。通过识别不同看涨期权如何相互抵消风险敞口,所需的保证金更低——通过使保证金要求与整个投资组合的实际最坏情况相一致,而不是分配各个价差的总和,从而使客户受益。
参考:
https://cdn.cboe.com/resources/membership/Margin_Manual.pdf
首先,计算标的证券或工具在设置为对应于价差中每个行权价的价格点上的期权内在价值。然后,对每个价格点的内在价值进行净额计算。最大潜在损失是结果中的最大损失(如有)。
https://cdn.cboe.com/resources/regulation/rule_filings/margin_requirements/SR-CBOE-2012-043.pdf
(A) 对于本规则第 (a)(5) 款定义的价差,多头期权必须全额支付。此外,所需保证金等于第 (c)(5)(A) 或 (B) 款(以适用者为准)对空头期权要求的金额,或价差的最大潜在损失(如有)中的较低者。要确定价差的最大潜在损失,首先计算标的证券或工具在设置为对应于价差中每个行权价的价格点上的期权内在价值。然后,对每个价格点的内在价值进行净额计算。最大潜在损失是结果中的最大损失(如有)。建立空头期权的收益可用于支付多头期权的成本和/或任何保证金要求。
我们如何计算订单成本基础?
定义:
多腿 (MLeg) 订单的成本基础是以下各项的总和:
- 组合头寸所需的维持保证金(由通用价差规则确定),以及
- 买入或卖出期权合约的净价格(借记/贷记)。
示例:
考虑 AAPL 的看涨期权信用价差:
- AAPL 的看涨期权多头(买入),行权价 = 200
- AAPL 的看涨期权空头(卖出),行权价 = 190
维持保证金: 通用价差规则要求此价差保证金为 $1,000。
净期权价格:
- 需支付的看涨期权多头权利金为 $10(买方的成本)。
- 将收到的看涨期权空头权利金为 $15(卖方的贷记)。
- 净价格 = (15−10) = $5 贷记
- 因为每份期权合约覆盖 100 股,乘以 100:
净价格(每合约)x 100 = 5 x 100 = $500 - 然而,出于成本基础目的,贷记(正 $5)实际上降低了整体成本,因此在订单的净借记/贷记计算中变为 -$5。
因此,总成本基础:
成本基础 = (维持保证金) + (净价格×期权乘数) = 1000 + (-5 x 100) = 1000 - 500 = $500
因此,此多腿订单的成本基础——以及向客户收取的金额——为 $500。
一些边缘场景
GCD ratio_qty 要求
提交 MLeg 订单时,每个腿的 leg_ratio 必须是最简形式。换句话说,各腿的 leg_ratio 值之间的最大公约数 (GCD) 必须为 1。
示例(错误)
- 腿 1:
leg_ratio = 4 - 腿 2:
leg_ratio = 2
由于两个比例都有公约数 2,系统将拒绝此订单。例如,如果比例必须为 2:4,用户应将其输入为 1:2(将两边都除以 GCD 2)。
执行简化比例的原因
通过要求腿比例采用最简形式(互质),系统可以:
避免冗余的父数量:比例旨在显示每个腿的相对比例;如果比例未简化,你实际上是在重复父订单数量中已有的相同信息。
这种方法确保了交易定义的清晰性,并防止在计算成交数量和保证金要求时出现潜在的混淆或错误。
组合订单(股票腿 + 合约腿)的限制
目前不支持包含股票腿的 MLeg 订单。这意味着目前任何交易策略都不支持将股票头寸与期权合约组合在单个订单中。
关于未覆盖腿的 MLeg 限制
从期权 Level 3 交易的零日开始,仅当 MLeg 订单的所有腿都在同一 MLeg 订单内被覆盖时,才接受该订单。例如,包含两个空头看涨期权腿的 MLeg 订单将被拒绝,但将这些空头看涨期权作为单腿订单分别提交是允许的。此限制也会影响某些策略,包括滚动空头合约或滚动日历价差,因为它们会在同一多腿订单内涉及未覆盖的空头腿。
本文内容仅供一般信息参考。所有示例仅用于说明目的。
期权交易由于其固有的高风险,可能不适合所有投资者,并可能导致重大损失。在投资期权之前,请阅读标准化期权的特征和风险。
所有投资均涉及风险,证券或金融产品的过往表现不保证未来结果或回报。不保证任何投资策略都能实现其目标。请注意,分散投资并不能确保盈利,也不能防止亏损。投资证券或其他金融产品时始终存在亏损的可能性。投资者在投资前应仔细考虑其投资目标和风险。
证券经纪服务由 Alpaca Securities LLC("Alpaca Securities")提供,其为 FINRA/SIPC 成员,是 AlpacaDB, Inc. 的全资子公司。技术和服务由 AlpacaDB, Inc. 提供。
这不是在任何 Alpaca Securities 未注册或未持牌的司法管辖区购买或出售证券或开立经纪账户的要约、要约邀请或建议(如适用)。